Ravalement et garantie décennale : quels désordres sont couverts ?

Ravalement et garantie décennale : quels désordres sont couverts ?

Assurance Décennale Ravalement 2026 : Tarifs & Devis | Lans Assurance
⚡ 3 min
Devis gratuit en ligne
📄 24h
Attestation délivrée
📍 P14
Courtier Paris 14ème
⭐ 5/5
57 avis Google

L'assurance décennale ravalement est une obligation légale pour tout façadier ou peintre ravaleur intervenant en France. En 2026, les sinistres liés aux façades — infiltrations, décollements d'enduit, défauts d'ITE — représentent une part croissante des déclarations BTP. Ce guide vous présente les obligations légales, les tarifs réels et les leviers pour obtenir une décennale ravalement pas chère, sans sacrifier votre couverture avec une RC pro façade bien calibrée.

+10%
Hausse max cotisations 2026
75 000€
Amende max sans assurance
10 ans
Durée garantie décennale
-30%
Réduction 4 ans sans sinistre

Décennale ravalement obligatoire : ce que la loi impose en 2026

La loi Spinetta (article L.241-1 du Code des assurances) impose à tout façadier ou peintre ravaleur de souscrire une assurance décennale ravalement de façade avant l'ouverture de chaque chantier. L'obligation concerne tous les statuts : auto-entrepreneur, artisan, EI, EURL, SARL.

Travaux concernés par la garantie décennale ravalement

🏢
Enduit de façade
🎨
Peinture extérieure
🧱
Imperméabilisation
🌡️
ITE
🔩
Bardage façade
🪨
Rejointoiement

Sanctions en cas d'absence de décennale ravalement

💸
75 000 €
d'amende maximale
⚖️
6 mois
d'emprisonnement
🏠
Illimitée
Responsabilité sur biens personnels
⚠️ Mention obligatoire sur devis et factures

Le numéro d'attestation de votre assurance décennale ravalement doit figurer sur tous vos devis et factures depuis 2016. Sans cette mention, votre client peut légalement bloquer le paiement.

✅ Régulariser ma décennale ravalement

Combien coûte une assurance décennale ravalement en 2026 ?

Tarifs réels observés en France en 2026, selon le profil et les activités déclarées.

Assurance décennale ravalement de façade
dès 75 €
/ mois — sans engagement
Jusqu'à -30 % selon votre profil
Profil façadier / ravaleurCA annuelTarif / an
Auto-entrepreneur< 50 000 €900 – 1 320 €
Artisan (EI / EURL)50 – 100 k€1 320 – 1 800 €
Artisan avec ITE100 – 200 k€1 800 – 2 640 €
PME / Société> 200 000 €Sur devis courtier
⚠️ ITE : activité à déclarer obligatoirement

Les travaux d'isolation thermique par l'extérieur entraînent une prime plus élevée. Omettre cette déclaration expose à un refus de garantie en cas de sinistre.

✓
Devis gratuit en 3 minutes — attestation sous 24h
✓
Comparaison AXA, Allianz, Generali, Groupama
✓
-30 % après 4 ans sans sinistre — tarif négocié courtier
📊 Comparer 3 devis — économiser jusqu'à -30 %

Sans engagement · Données sécurisées 🔒

Ce que couvre votre garantie décennale ravalement en 2026

Vérifiez que ces trois garanties figurent dans votre attestation avant tout chantier.

🏗️ RC Décennale (10 ans)
Décollement d'enduit, infiltration par façade, fissuration, défaut d'imperméabilisation — 10 ans après réception.
👷 RC Professionnelle
Dommages causés aux tiers pendant le chantier : chutes de matériaux, dégâts sur biens voisins, blessures.
🔧 Garantie biennale (2 ans)
Équipements dissociables : menuiseries, fixations, systèmes d'ancrage — couverts 2 premières années.

Décennale ravalement vs RC Pro façade — ce qui est couvert

Type de sinistreDécennaleRC Pro
Décollement d'enduit après réception✓ Oui✗ Non
Infiltration par façade défectueuse✓ Oui✗ Non
Dommage véhicule voisin (chantier)✗ Non✓ Oui
Défaut d'ITE — ponts thermiques✓ Oui✗ Non
Chute de matériau — blessure✗ Non✓ Oui
Fissure façade affectant étanchéité✓ Oui⚠️ Selon contrat

Sinistres les plus fréquents chez les ravaleurs

Décollement et cloquage d'enduit38 %
Infiltrations d'eau par façade28 %
Défaut d'ITE (ponts thermiques)22 %
Autres sinistres façade12 %
🔍 Vérifier que ma décennale couvre tous ces risques

5 astuces pour payer moins cher votre décennale ravalement

Ces leviers concrets réduisent votre prime d'assurance décennale ravalement sans rogner sur la couverture.

1
Déclarer précisément vos activités
Distinguer enduit, peinture extérieure et ITE permet une prime ajustée. Une déclaration trop large vous fait surpayer.
2
Activer la réduction 4 ans sans sinistre (-30 %)
Un historique propre sur 4 ans vous ouvre droit à une réduction pouvant atteindre 30 % sur la cotisation annuelle.
3
Regrouper décennale + RC pro en un contrat
Un contrat multimétiers combinant les deux couvertures réduit la prime de 10 % à 15 % par rapport à deux contrats séparés.
4
Ajuster la franchise selon votre trésorerie
Une franchise libre plus élevée réduit la prime mensuelle de 5 % à 10 %. Pertinent si vous avez un fonds de roulement suffisant.
5
Passer par un courtier spécialisé BTP à Paris 14
Lans Assurance négocie pour vous auprès d'AXA, Allianz, Generali et Groupama — tarifs préférentiels jusqu'à -25 % par rapport aux prix en direct.
💰 Devis décennale ravalement pas cher

Chronologie de votre garantie décennale ravalement

À quel moment votre assurance décennale façade s'active-t-elle exactement ? Les 5 étapes clés.

📋
Avant chantier
Souscription obligatoire
Décennale souscrite avant ouverture du chantier. Numéro d'attestation inscrit sur le devis client.
🔨
Pendant les travaux
RC Pro façade en vigueur
Couvre les dommages aux tiers : chutes de matériaux, projections, dégâts sur biens voisins.
✅
Réception (J+0)
Démarrage des 10 ans de garantie
À la signature du PV de réception, les 10 années de couverture décennale débutent automatiquement.
🔧
J+0 à J+730
Garantie biennale (2 ans)
Menuiseries, fixations, systèmes d'ancrage — équipements dissociables couverts les 2 premières années.
🛡️
Jusqu'à J+3650
Décennale active — façade protégée
Tout sinistre affectant l'étanchéité ou la solidité de la façade est pris en charge : décollements, infiltrations, défauts d'ITE.
🏆 Courtier BTP Paris 14ème · 20 ans d'expérience

Décennale Ravalement Pas Chère — Devis en 3 Min

Lans Assurance compare AXA, Allianz, Generali et Groupama pour vous proposer le meilleur tarif selon votre profil façadier.

Devis gratuit en 3 min
Attestation en 24h
Tarifs jusqu'à -25%
Experts BTP dédiés

FAQ — Assurance décennale ravalement 2026

Oui. Tout peintre-ravaleur ou façadier, y compris auto-entrepreneur, doit souscrire une décennale avant tout début de chantier, conformément à la loi Spinetta de 1978 (article L.241-1 du Code des assurances). L'obligation s'applique à tous les statuts juridiques et à tous types de travaux affectant l'enveloppe du bâtiment.
En 2026, le tarif varie entre 900 € et 2 000 € par an selon le CA, le statut et les activités déclarées. Les contrats incluant l'ITE sont généralement plus élevés. Un courtier BTP spécialisé comme Lans Assurance peut réduire la facture jusqu'à -30 % par rapport aux prix en direct.
La décennale ravalement couvre les enduits de façade, la peinture extérieure, l'imperméabilisation, l'ITE, le bardage et le rejointoiement de pierres — tout ouvrage affectant l'étanchéité ou la solidité de l'enveloppe du bâtiment pendant 10 ans après réception.
Oui, à condition que l'ITE soit explicitement mentionnée parmi les activités couvertes dans le contrat. Omettre cette déclaration expose à un refus de garantie en cas de sinistre lié à un défaut d'isolation thermique par l'extérieur. Vérifiez toujours les activités listées sur votre attestation.

Assurance décennale ravalement : protégez votre façade et votre activité durablement

L'assurance décennale ravalement n'est pas seulement une obligation légale — c'est le bouclier de votre activité face aux sinistres façade les plus coûteux : décollements d'enduit, infiltrations, défauts d'ITE. En 2026, la hausse des primes rend la comparaison indispensable pour obtenir une décennale ravalement pas chère sans rogner sur les garanties essentielles.

Lans Assurance, courtier BTP spécialisé à Paris 14, compare pour vous AXA, Allianz, Generali et Groupama — attestation sous 24h, tarifs préférentiels jusqu'à -25 %. Sans assurance, les risques sont totaux : 75 000 € d'amende, 6 mois de prison et responsabilité illimitée sur vos biens personnels.

Demandez votre devis d'assurance BTP

Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.

Charpentier : quels travaux relèvent de l’assurance décennale ?

Charpentier : quels travaux relèvent de l’assurance décennale ?

Assurance Décennale Charpente 2026 : Tarifs & Devis | Lans Assurance
⚡ 3 min
Devis en ligne gratuit
📄 24h
Attestation délivrée
📍 P14
Courtier Paris 14ème
⭐ 5/5
Note Google · 57 avis

L'assurance décennale charpente est obligatoire pour tout charpentier intervenant en France, qu'il soit artisan, auto-entrepreneur ou dirigeant de PME. En 2026, les tarifs progressent de 5 % à 12 % selon le profil — mais une décennale charpente pas chère reste accessible. Ce guide complet détaille les obligations légales, les tarifs réels et les astuces concrètes pour optimiser votre RC pro charpente.

+12%
Hausse max des cotisations 2026
75 000€
Amende max sans assurance
10 ans
Durée de la garantie décennale
-30%
Réduction après 4 ans sans sinistre

Assurance décennale charpente obligatoire : ce que la loi impose en 2026

La loi Spinetta (article L.241-1 du Code des assurances) impose à tout charpentier de souscrire une décennale avant l'ouverture de chaque chantier. Cette obligation concerne tous les statuts : EI, EURL, SARL, auto-entrepreneur.

Travaux de charpente concernés par la décennale

🪵
Charpente traditionnelle
🏗️
Charpente industrielle
🌲
Ossature bois (MOB)
🏠
Pose de fermettes
🔩
Bardage & habillage
🔨
Charpente métallique

Sanctions en cas d'absence de décennale charpente

💸
75 000 €
d'amende maximale
⚖️
6 mois
d'emprisonnement
🏠
Illimitée
Responsabilité sur biens personnels
⚠️ Mention obligatoire sur devis et factures

Le numéro d'attestation de votre assurance décennale charpente doit figurer sur tous vos devis et factures depuis 2016. Sans cette mention, votre client peut légalement bloquer le paiement.

Combien coûte une assurance décennale charpente en 2026 ?

Les tarifs varient selon le chiffre d'affaires, le statut juridique et l'historique de sinistres. Voici les fourchettes constatées en France en 2026.

Assurance décennale charpente
à partir de 95 €
/ mois — sans engagement
Jusqu'à -30 % selon votre profil
Profil charpentier CA annuel Tarif / an
Auto-entrepreneur< 50 000 €1 140 – 1 680 €
Artisan (EI / EURL)50 – 100 k€1 680 – 2 160 €
Artisan confirmé100 – 200 k€2 160 – 3 120 €
PME / Société> 200 000 €Sur devis courtier
✓
Devis gratuit en 3 minutes — attestation sous 24h
✓
Comparaison AXA, Allianz, Generali, Groupama
✓
-30 % après 4 ans sans sinistre — tarif négocié courtier
📊 Comparer 3 devis et économiser jusqu'à -30 %

Sans engagement · Données sécurisées 🔒

Ce que couvre votre garantie décennale charpente en 2026

Votre contrat doit inclure trois niveaux de protection. Vérifiez que ces garanties figurent dans votre attestation avant tout chantier.

🏗️ RC Décennale (10 ans)
Effondrement de charpente, déformation de ferme, infiltration par toiture — pendant 10 ans après réception des travaux.
👷 RC Professionnelle
Dommages causés aux tiers pendant le chantier : clients, voisins, passants et leurs biens.
🔧 Garantie biennale (2 ans)
Éléments d'équipement dissociables : isolation, voligeage, fixations — couverts 2 ans après réception.

Sinistres les plus fréquents chez les charpentiers

Déformation / affaissement de charpente35 %
Infiltrations d'eau par la toiture30 %
Fissures liées à l'ossature bois20 %
Autres sinistres décennaux15 %

5 astuces pour payer moins cher votre décennale charpente en 2026

Ces leviers concrets permettent de réduire significativement la prime d'assurance décennale charpente sans sacrifier la couverture.

1
Regrouper décennale + RC pro en contrat multimétiers
Combiner charpente + couverture + bardage dans un seul contrat réduit la prime de 10 % à 15 % par rapport à des contrats séparés.
2
Activer la réduction 4 ans sans sinistre (-30 %)
Un historique impeccable pendant 4 ans vous ouvre droit à une réduction pouvant atteindre 30 % sur votre prime annuelle.
3
Déclarer précisément votre chiffre d'affaires
Un CA surestimé gonfle inutilement votre cotisation. Une déclaration au plus juste, avec régularisation annuelle, vous évite de surpayer.
4
Choisir une franchise libre adaptée
Une franchise libre réduit la prime de 5 % à 10 %. Elle reste pertinente si vous avez un fonds de roulement suffisant pour absorber un sinistre courant.
5
Passer par un courtier spécialisé BTP à Paris 14
Lans Assurance négocie pour vous auprès d'AXA, Allianz, Generali et Groupama. Résultat : tarifs préférentiels jusqu'à -25 % par rapport aux prix en direct.

Chronologie de votre garantie décennale charpente

Comprendre à quel moment votre assurance décennale charpentier s'active vous aide à choisir la bonne couverture dès le départ.

📋
Avant chantier
Souscription obligatoire de la décennale
La loi impose de souscrire avant toute ouverture de chantier. L'attestation doit figurer sur le devis client.
🔨
Pendant les travaux
RC Pro charpente en vigueur
La RC Pro couvre les dommages causés aux tiers (clients, voisins) pendant toute la durée du chantier.
✅
J+0 : Réception
Démarrage de la garantie décennale (10 ans)
À la réception du chantier signée, les 10 années de couverture décennale débutent automatiquement.
🔧
J+0 à J+730
Garantie biennale (2 ans)
Les équipements dissociables (isolation, fixations, voligeage) sont couverts pendant les 2 premières années.
🛡️
Jusqu'à J+3650
Décennale active — sinistres pris en charge
Tout sinistre affectant la solidité de l'ouvrage ou le rendant impropre à sa destination est pris en charge.
🏆 Courtier BTP Paris 14ème · 20 ans d'expérience

Décennale Charpente Pas Chère — Devis en 3 Min

Lans Assurance compare AXA, Allianz, Generali et Groupama pour vous proposer le meilleur tarif selon votre profil charpentier.

Devis gratuit en 3 minutes
Attestation en 24h
Tarifs préférentiels jusqu'à -25%
Experts BTP dédiés

FAQ — Assurance décennale charpente 2026

Oui, tout charpentier, y compris auto-entrepreneur, doit souscrire une décennale avant tout début de chantier. L'obligation découle de la loi Spinetta de 1978 (article L.241-1 du Code des assurances) et s'applique quel que soit le statut juridique ou la taille de l'entreprise.
Entre 1 140 € et 2 400 € par an selon le chiffre d'affaires, le statut juridique et l'historique de sinistres. Un courtier spécialisé comme Lans Assurance peut négocier des tarifs préférentiels jusqu'à -30 % par rapport aux prix en direct.
La décennale charpente couvre tous les ouvrages affectant la solidité du bâtiment ou le rendant impropre à sa destination : charpente traditionnelle, charpente industrielle, ossature bois (MOB), pose de fermettes, bardage et charpente métallique.
Oui, et c'est fortement conseillé. La RC pro charpente couvre les dommages causés aux tiers pendant le chantier. La décennale prend le relais après réception pendant 10 ans. Lans Assurance propose des contrats multimétiers combinant les deux couvertures avec une prime optimisée.

Assurance décennale charpente : protégez votre activité durablement en 2026

L'assurance décennale charpente n'est pas seulement une obligation légale — c'est la garantie de la pérennité de votre activité. En 2026, face à la hausse des cotisations, agir vite et comparer plusieurs offres est la meilleure stratégie pour obtenir une décennale charpente pas chère sans rogner sur la couverture.

Demandez votre devis d'assurance BTP

Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.

Travaux de gros œuvre : quels risques couvre la garantie décennale ?

Travaux de gros œuvre : quels risques couvre la garantie décennale ?

Garantie Décennale Gros Œuvre : Sinistres Couverts | Lans Assurance
⚡ 3 min
Devis gratuit en ligne
📄 24h
Attestation délivrée
📍 P14
Courtier Paris 14ème
⭐ 5/5
57 avis Google

Les entreprises de gros œuvre interviennent sur les éléments les plus structurants d’un bâtiment : fondations, murs porteurs, dalles, planchers, ouvrages en béton. Un défaut sur ces travaux peut avoir des conséquences importantes, parfois plusieurs années après la réception du chantier. C’est précisément pour cela que la garantie décennale existe.

Quand la garantie décennale s’applique-t-elle ?

Elle couvre pendant 10 ans les dommages graves apparaissant après réception des travaux. Un désordre relève de la décennale lorsqu’il :

✓compromet la solidité de l’ouvrage ou affecte un élément structurel essentiel ;
✓rend le bâtiment impropre à sa destination ou à son usage normal.

Un défaut purement esthétique ou mineur n’est généralement pas concerné.

Quels risques sont couverts en gros œuvre ?

🔨 Fissures structurelles

Toutes les fissures ne relèvent pas de la décennale. Sont concernées les fissures traversantes, celles affectant un mur porteur, liées à un problème de fondation, ou compromettant la stabilité ou l’étanchéité.

📉 Affaissement ou tassement des fondations

Un défaut d’exécution ou une mauvaise étude de sol peut provoquer un tassement différentiel et des déformations structurelles. Ces situations relèvent souvent du champ décennal.

🏢 Défauts sur les dalles et planchers

Une déformation importante, des fissurations anormales, des infiltrations ou un problème de stabilité sur un plancher béton ou un dallage peuvent être couverts.

💧 Infiltrations liées à l’ouvrage

Elles sont couvertes lorsqu’elles rendent le bâtiment impropre à son usage ou résultent d’un désordre structurel (ouvrage enterré non étanche, fissuration structurelle).

⚠️ Effondrement partiel ou instabilité

Dans les cas les plus graves, une erreur de mise en œuvre peut entraîner un mouvement de structure et un risque pour les occupants : un sinistre majeur pour lequel la décennale joue un rôle essentiel.

🔍 Vérifier que ma décennale couvre ces risques

Tous les défauts sont-ils couverts ?

Non. La décennale ne couvre pas l’usure normale, les défauts esthétiques, les malfaçons mineures sans impact structurel, ni les travaux non déclarés au contrat. La qualification dépend du contexte, de la gravité du dommage et de son impact sur l’usage du bâtiment.

⚠️ Activité à déclarer avec précision

L’activité réellement exercée (fondations, maçonnerie porteuse, béton armé, sous-œuvre, soutènements…) doit correspondre exactement à celle déclarée au contrat. Une activité mal déclarée peut entraîner des exclusions de garantie importantes, alors qu’un sinistre structurel peut représenter plusieurs dizaines, voire centaines de milliers d’euros.

Décennale gros œuvre — devis en 3 min

Lans Assurance, courtier BTP à Paris 14, compare les offres pour vous proposer une couverture adaptée à votre activité réelle.

FAQ – Garantie décennale gros œuvre

Oui, dès lors que les travaux réalisés engagent la responsabilité du professionnel sur un ouvrage de bâtiment.
Non. Une fissure purement esthétique ne relève pas forcément de la décennale. En revanche, une fissure structurelle importante peut être concernée.
Oui, les désordres graves affectant les fondations font partie des sinistres fréquemment concernés.
Pas toujours. Une activité mal déclarée peut créer des exclusions importantes : le périmètre réel d’intervention doit correspondre exactement au contrat souscrit.

Assurez correctement votre activité de gros œuvre

Votre activité réellement exercée doit correspondre exactement à celle déclarée au contrat. Faites vérifier votre couverture par un courtier spécialisé BTP.

Demandez votre devis d'assurance BTP

Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.

Assurance décennale platelage terrasse obligatoire : ce que la loi impose 

Assurance décennale platelage terrasse obligatoire : ce que la loi impose 

Assurance Décennale Platelage & Terrasse 2026 : Tarifs & Devis Gratuit | Lans Assurance
⚡ 3 min
Devis gratuit
📄 24h
Attestation
📍 P14
Paris 14ème
⭐ 5/5
57 avis Google

L'assurance décennale platelage terrasse est une obligation légale pour tout professionnel posant des platelages en bois, en composite ou des terrasses sur plots. En 2026, les cotisations augmentent de 5 % à 15 % — jusqu'à 20 % en cas de sinistre. Pourtant, une décennale terrasse pas chère est accessible. Ce guide présente les tarifs réels, les obligations issues de la loi Spinetta et les 5 leviers pour réduire votre prime grâce à une RC pro BTP bien négociée.

+15%
Hausse max des cotisations 2026
75 000€
Amende max sans assurance
10 ans
Durée de la garantie
-30%
Réduction sans sinistre

Assurance décennale platelage terrasse obligatoire : ce que la loi impose en 2026

La loi Spinetta (article L.241-1 du Code des assurances) impose à tout professionnel du bâtiment, y compris les poseurs de platelage et terrasses, de souscrire une assurance décennale platelage terrasse avant tout début de chantier. Cette obligation s'applique quelle que soit la forme juridique : artisan, auto-entrepreneur, EURL ou SARL.

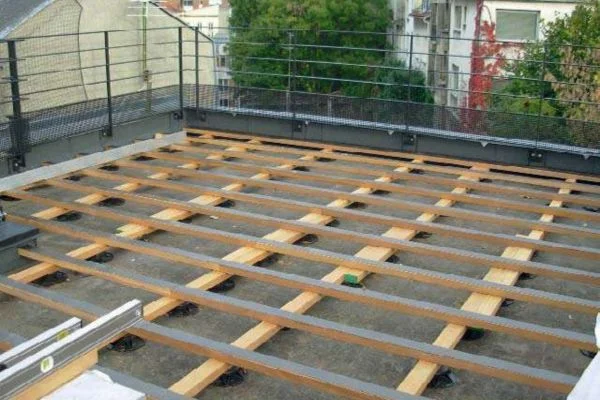
🪵 Platelage en bois, composite, carrelage sur plots — toutes ces installations sont soumises à l'obligation décennale dès lors qu'elles constituent un ouvrage fixé au sol ou à une structure porteuse.

Sanctions en cas de défaut d'assurance décennale terrasse

Exercer sans décennale expose votre activité et votre patrimoine à des risques immédiats et graves.

💸
75 000 €
d'amende maximale
⚖️
6 mois
d'emprisonnement
🏠
Illimitée
Responsabilité personnelle
⚠️ Mention obligatoire sur chaque document commercial

Votre numéro d'attestation décennale platelage terrasse doit figurer sur tous vos devis et factures. Sans cette mention, votre client peut légalement refuser de vous régler.

Combien coûte une assurance décennale platelage terrasse en 2026 ?

Les tarifs varient selon votre profil, votre chiffre d'affaires annuel et votre historique de sinistres. Voici les fourchettes réelles observées en France en 2026.

Assurance décennale platelage terrasse
à partir de 75 €
/ mois — sans engagement
Jusqu'à -30 % selon votre profil
Auto-entrepreneur
CA < 50 000 €/an
900 € – 1 400 €
par an · ~75 €/mois
Le + demandé
Artisan (EI/EURL)
CA 50 000 – 150 000 €
1 400 € – 2 000 €
par an · ~120 €/mois
PME / Société
CA > 150 000 €/an
2 000 € – 4 500 €
par an · selon exposition

Facteurs influençant le tarif de votre décennale terrasse

  • Chiffre d'affaires annuel déclaré
  • Matériaux posés : bois exotique, composite, pierre naturelle, carrelage
  • Présence ou absence de sinistres sur les 5 dernières années
  • Zone géographique et exposition climatique (littoral, montagne)
  • Ancienneté de l'entreprise et qualifications (Qualibat, RGE)
✓
Devis gratuit en 3 minutes — attestation sous 24h
✓
Comparaison AXA, Allianz, Generali, Groupama
✓
-30 % après 4 ans sans sinistre — tarif négocié courtier

Sans engagement · Données sécurisées 🔒

5 astuces pour obtenir une décennale platelage terrasse pas chère en 2026

Ces leviers concrets permettent de réduire significativement votre prime d'assurance décennale platelage terrasse sans rogner sur les garanties essentielles.

1
Regrouper terrasse + charpente bois dans un seul contrat
Un contrat multimétiers couvrant à la fois le platelage, la charpente bois et les ouvrages annexes réduit la prime globale de 10 % à 15 %.
2
Profiter de la réduction 4 ans sans sinistre (-30 %)
Un historique impeccable sur 4 ans vous ouvre droit à une réduction pouvant atteindre 30 % sur votre prime de décennale platelage terrasse.
3
Comparer avec un comparateur assurance décennale BTP
Comparer au moins 3 offres permet d'identifier l'assureur le plus compétitif pour votre activité spécifique de pose de terrasses et platelages.
4
Faire appel à un courtier spécialisé BTP à Paris 14
Lans Assurance travaille avec AXA, Allianz, Generali et Groupama pour vous obtenir des tarifs préférentiels jusqu'à -25 % par rapport aux prix standards.
5
Opter pour une franchise libre ajustée
Choisir une franchise libre plus élevée réduit la prime mensuelle de 5 % à 10 % selon l'assureur, tout en maintenant une protection complète.

Ce que couvre votre assurance décennale platelage terrasse en 2026

Votre contrat doit comporter trois niveaux de protection. Vérifiez que ces garanties figurent dans votre attestation avant tout démarrage de chantier.

🏗️ RC Décennale (10 ans)
Déformations, soulèvement, pourrissement prématuré, défaut d'étanchéité, affaissement de structure — pendant 10 ans après réception.
👷 RC Professionnelle
Dommages causés aux tiers pendant le chantier : clients, voisins, passants. Indispensable en milieu résidentiel.
🔧 Garantie 2 ans équipements
Fixations, lames, plots, éléments de finition — couverts pendant 2 ans après réception des travaux.

Sinistres les plus fréquents chez les poseurs de terrasses

Déformation / soulèvement des lames35 %
Infiltrations sous-structure30 %
Pourrissement prématuré du bois20 %
Affaissement de plots / structure15 %
⚠️ Attention aux exclusions de garantie

Certains contrats excluent les terrasses sur toiture-terrasse ou les platelages de piscines. Vérifiez les clauses avec un courtier avant de signer.

🏆 Courtier BTP Paris 14ème · 20 ans d'expérience

Décennale Platelage Terrasse Pas Chère — Votre Devis en 3 Min

Lans Assurance compare AXA, Allianz, Generali et Groupama pour vous proposer le meilleur tarif adapté à votre activité.

Devis gratuit en 3 minutes
Attestation en 24h
Tarifs jusqu'à -25 %
Suivi experts BTP

FAQ — Assurance décennale platelage terrasse 2026

Oui. Tout poseur de platelage terrasse, y compris les auto-entrepreneurs, est tenu de souscrire une assurance décennale platelage terrasse avant tout début de chantier, conformément à la loi Spinetta (article L.241-1 du Code des assurances). L'obligation s'applique quelle que soit la taille de l'entreprise.
Le tarif d'une assurance décennale platelage terrasse varie entre 900 € et 2 400 € par an en 2026, selon le chiffre d'affaires déclaré et l'historique de sinistres. Un courtier spécialisé comme Lans Assurance peut négocier des réductions allant jusqu'à -30 %.
Oui. L'assurance décennale platelage terrasse couvre les installations en bois massif, en composite et en carrelage sur plots, à condition que les dommages affectent la solidité de l'ouvrage ou le rendent impropre à sa destination.
Via le formulaire en ligne de Lans Assurance, obtenez votre devis décennale platelage terrasse gratuit en 3 minutes et recevez votre attestation sous 24h — sans engagement. Notre équipe compare les meilleures offres du marché pour votre profil.

Assurance décennale platelage terrasse : un investissement essentiel pour votre activité

L'assurance décennale platelage terrasse reste en 2026 une obligation légale incontournable pour tout professionnel de la pose de terrasses, qu'il travaille le bois massif, le composite ou le carrelage sur plots. Elle protège votre activité contre les sinistres les plus fréquents : déformation des lames, infiltrations sous structure, pourrissement prématuré et affaissement de plots.

Payer moins cher ne signifie pas être mal couvert. En comparant plusieurs devis, en choisissant une RC pro BTP multimétiers adaptée et en profitant des réductions disponibles (jusqu'à -30 % après 4 ans sans sinistre), vous protégez votre entreprise efficacement. Sans assurance décennale, les sanctions sont lourdes : 75 000 € d'amende, 6 mois d'emprisonnement et une responsabilité illimitée sur vos biens personnels.

Demandez votre devis d'assurance BTP

Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.

Construction de piscine : comment fonctionne l’assurance décennale ?

Construction de piscine : comment fonctionne l’assurance décennale ?

Assurance Décennale Piscine 2026 — Obligations, Tarifs dès 79 €/mois | LANS Assurance
⚖️10 ansDurée de couverture légale obligatoire
💶79 €/moisTarif choc dès 79 €/mois chez LANS
⏱️24 hAttestation délivrée sous 24h
📋L.241-1Article du Code des assurances — obligation légale
🏆+500Artisans BTP assurés par LANS
⚖️ Obligation légale

Pourquoi l'assurance décennale piscine est-elle obligatoire pour le pisciniste ?

L'assurance décennale piscine est obligatoire pour le pisciniste construisant des piscines enterrées ou semi-enterrées, exposées à la pression des sols et à l'humidité. Depuis la loi Spinetta du 4 janvier 1978 et l'article L.241-1 du Code des assurances, elle doit être souscrite avant tout chantier : les piscines qualifiées d'ouvrages ouvrent droit aux garanties dès réception, sous peine de sanctions pénales et d'actions civiles risquant l'activité.

Les piscines hors-sol amovibles en sont exemptées ; analysez votre contrat si vous gérez les deux.

⚠️
Article L.243-3 du Code des assurances

L'absence de décennale au moment de la réception des travaux constitue une infraction pénale sanctionnée jusqu'à 75 000 € d'amende et 6 mois d'emprisonnement. L'attestation doit être remise à chaque maître d'ouvrage avant ouverture de chantier.

Les ouvrages couverts par votre décennale piscine

💧
Piscines enterrées & semi-enterrées

Étanchéité, coque béton, liner, fissures structurelles

🏗️
Terrassement & fondations

Malfaçons liées au sol instable ou à une étude géotechnique insuffisante

🔲
Margelles & dallages attenants

Désordres compromettant la solidité ou l'usage de l'ouvrage

🏡
Abris & couvertures solidaires

Défauts d'étanchéité toiture, fissures portantes attenantes

🔧
Locaux techniques intégrés

Locaux techniques en dur solidaires de la piscine

🌿
Plages & aménagements maçonnés

Éléments indissociables compromettant l'usage ou la solidité

💡
Décennale vs RC Pro : ne confondez pas

La décennale couvre les dommages graves apparus après réception sur 10 ans. La RC Pro couvre en revanche les dommages causés aux tiers pendant le chantier. Les deux garanties sont complémentaires et souvent proposées ensemble par LANS Assurance.

📊 Comparatif

Décennale vs RC Pro : quelles différences pour un pisciniste ?

Beaucoup de piscinistes confondent encore ces deux garanties. Pourtant, elles sont complémentaires et non substituables. Ce tableau clarifie les différences essentielles pour votre activité :

CritèreGarantie DécennaleRC Professionnelle
Période couverte10 ans après réceptionPendant le chantier
Obligatoire ?✔ Oui — loi SpinettaFortement recommandée
Dommages couvertsMalfaçons structurellesDommages aux tiers
DéclenchementÀ la réception des travauxDès le début du chantier
BénéficiaireMaître d'ouvrage & acheteurs successifsTiers lésés
Tarif moyen LANSDès 79 €/moisDès 25 €/mois
💡
Vous exercez plusieurs activités ?

Si vous combinez construction de piscine, maçonnerie et carrelage, déclarez impérativement toutes vos activités. Un sinistre sur un ouvrage non déclaré ne sera pas couvert, même si votre contrat décennale est actif.

💶 Tarifs 2026

Combien coûte une assurance décennale piscine ? Tarifs chocs dès 79 €/mois

Le tarif dépend principalement de votre chiffre d'affaires annuel, de votre type d'activité (maçonnerie, carrelage, installation équipements) et de vos antécédents sinistres. Chez LANS Assurance, nous avons négocié des tarifs préférentiels avec nos partenaires assureurs spécialisés BTP :

Petite entreprise
95 €
/ mois · CA 150 – 300 K€
  • Décennale + RC Pro
  • Dommages-ouvrage optionnel
  • Garantie biennale
  • Gestionnaire dédié

Facteurs influençant votre prime

FacteurImpact sur la prime
CA élevé (> 150 k€/an)+ 20 à 40 %
Activité mixte piscine + maçonnerie+ 10 à 20 %
Antécédents sinistres déclarés+ 15 à 35 %
RC Pro groupée avec décennale- 10 à 25 %
Courtier spécialisé BTP (LANS)- 10 à 30 %
💡
Tarifs indicatifs au 1er janvier 2026

Ces tarifs peuvent évoluer selon l'indice FFB (Fédération Française du Bâtiment). Contactez LANS Assurance pour un devis personnalisé et actualisé sous 24h.

📩
Devis immédiat
Obtenir mon devis personnalisé décennale piscine — réponse sous 24h
→
Regroupez décennale + RC Pro et économisez jusqu'à 30 %. LANS Assurance, courtier spécialisé BTP, compare les meilleures offres pour votre profil pisciniste.
Comparer gratuitement →
📅 Chronologie

Les 10 ans de responsabilité du pisciniste

La responsabilité décennale démarre à la date de réception des travaux et court dix années. Pour un pisciniste, cette période est particulièrement sensible car les désordres liés à l'étanchéité peuvent mettre plusieurs années à se manifester.

J
Jour J — Réception
Remettez l'attestation décennale à votre client

Obligation légale absolue. Sans attestation remise, votre client peut refuser la réception ou engager votre responsabilité immédiatement.

A1
Année 1 — Parfait achèvement
Reprise de tous les désordres signalés

Tout défaut mentionné au PV de réception ou notifié par LRAR dans l'année doit être corrigé à vos frais — y compris les premiers défauts d'étanchéité du liner.

A2
Années 1–2 — Garantie biennale
Équipements dissociables : pompes, filtres, volets

Cette garantie couvre les éléments séparables de l'ouvrage. Elle est distincte de la décennale et ne se substitue pas à votre RC Pro.

≤10
Années 2–10 — Responsabilité décennale pleine
Fissures, infiltrations, affaissements structurels

C'est la période la plus exposée pour un pisciniste. En effet, les sinistres liés à l'étanchéité et au terrassement apparaissent souvent entre la 3e et la 7e année. Votre contrat doit rester actif sur toute cette durée.

10
Année 10 — Expiration
Fin de responsabilité sur ce chantier spécifique

Passé ce délai, vous n'êtes plus responsable pour ce chantier. Vos autres chantiers en cours restent toutefois couverts selon leur propre date de réception.

⚠️ Risques du secteur

Les sinistres les plus fréquents en construction de piscine

Selon les données du secteur BTP (2024–2025), les piscinistes sont particulièrement exposés à certains types de sinistres. Il est donc essentiel de s'assurer que votre contrat couvre bien l'ensemble de ces risques :

📊 Répartition des sinistres décennaux piscinistes (2024)
Défaut d'étanchéité
38 %
Fissuration de coque
27 %
Défaut électrique
15 %
Affaissement / terrassement
12 %
Carrelage / revêtement
8 %

Par conséquent, une couverture incomplète ou mal adaptée peut exposer votre entreprise à des réclamations de plusieurs dizaines de milliers d'euros, surtout pour les piscines enterrées de grande taille.

🔍
Point de vigilance : le défaut d'étanchéité

38 % des sinistres concernent l'étanchéité. Ce type de dommage est souvent révélé 3 à 5 ans après réception, lorsque le sol a eu le temps de travailler. Assurez-vous que votre contrat couvre explicitement les défauts de liner et de coque béton.

📅 Démarche

Comment souscrire sa décennale piscine ? Les 5 étapes clés

Souscrire une assurance décennale pisciniste peut sembler complexe. Néanmoins, avec LANS Assurance, le processus est fluide et rapide. Voici les cinq étapes à suivre :

1
Remplissez le formulaire de devis en 3 minutes

Indiquez votre activité, votre CA prévisionnel et vos antécédents sinistres. Plus simple qu'un dossier bancaire.

2
Recevez votre devis comparatif sous 24h

Nos courtiers BTP comparent plusieurs assureurs spécialisés pour vous proposer le meilleur rapport couverture/prix.

3
Validez et signez en ligne ou par courrier

La signature électronique est acceptée. Vous recevez votre attestation décennale immédiatement après validation.

4
Démarrez vos chantiers en toute légalité

Votre attestation est à remettre obligatoirement à chaque maître d'ouvrage avant ouverture de chantier.

5
Suivi et renouvellement annuel avec votre gestionnaire dédié

Un expert BTP vous accompagne en cas de sinistre et lors de chaque renouvellement de contrat.

🏊 LANS Assurance

Votre courtier BTP spécialisé piscine en France

Basés à Paris, nous accompagnons plus de 500 artisans et entreprises BTP dans toute la France. Grâce à notre réseau d'assureurs partenaires spécialisés, nous obtenons des tarifs inaccessibles en direct — avec une couverture réellement adaptée aux piscinistes.

Obtenir mon devis décennale piscine →
❓ FAQ

Questions fréquentes — Assurance décennale piscine

La décennale piscine est-elle obligatoire même pour une petite piscine ?
Oui, dès lors que la piscine est enterrée ou semi-enterrée, quelle que soit sa taille, la garantie décennale est obligatoire selon l'article L.241-1 du Code des assurances. La surface ou le budget du projet ne modifie pas cette obligation légale.
La décennale couvre-t-elle les fuites d'eau du liner ou de la coque ?
Oui, à condition que la fuite compromette l'usage de la piscine ou touche à la solidité de l'ouvrage. Une simple usure de liner liée à un défaut d'entretien ne relève pas de la décennale. En revanche, un défaut de pose initial du liner qui entraîne des infiltrations répétées est bien couvert.
Quel est le tarif d'une décennale pisciniste chez LANS Assurance ?
Nos tarifs débutent à 79 €/mois pour un artisan indépendant avec un CA inférieur à 150 000 €/an. Ce tarif inclut la décennale piscine et la RC Pro. Pour les entreprises avec un CA plus important, un devis personnalisé est proposé sous 24h.
Puis-je souscrire une décennale en urgence avant un chantier ?
Oui. LANS Assurance propose un traitement accéléré en 24h pour les dossiers urgents. Une attestation provisoire peut être délivrée dans les situations d'urgence avérées, sous réserve de validation du dossier complet.
🎯 À retenir

Protégez votre activité de pisciniste avec la bonne décennale

Une protection vitale, pas une option

En définitive, l'assurance décennale piscine est une obligation légale et une protection vitale pour votre activité. Compte tenu des risques structurels inhérents à la construction de piscines — étanchéité, terrassement, revêtement — disposer d'un contrat solide et adapté est indispensable.

Faites confiance à un courtier spécialisé BTP

Par conséquent, faire appel à LANS Assurance, courtier expert en assurance BTP, vous garantit une couverture adaptée à vos activités réelles, au meilleur tarif du marché, avec une attestation disponible en moins de 24 heures — dès 79 €/mois.

Demandez votre devis d'assurance BTP
Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.

Pose de fenêtres, volets, portails : quels travaux relèvent de la décennale ?

Pose de fenêtres, volets, portails : quels travaux relèvent de la décennale ?

Assurance Décennale Menuisier Extérieur 2026 — Obligations, Tarifs dès 90 €/mois | LANS Assurance
⚡3 minDevis en ligne gratuit
🗒️24hAttestation délivrée
📍P14Courtier Paris 14ème
⭐5/5Note Google · 57 avis
⚖️ Obligation légale

L'assurance décennale menuisier extérieur est obligatoire en France pour tous les artisans. Elle couvre désordres d'étanchéité et structurettels 10 ans après livraison (fenêtres, portes, volets). Sans elle, risques juridiques et financiers majeurs.

Pourquoi la décennale est obligatoire pour le menuisier extérieur

Le menuisier extérieur travaille sur l'enveloppe du bâtiment : fenêtres, portes, volets, bardages, vérandas. Exposés aux intempéries et infiltrations, ses ouvrages risquent défauts d'étanchéité graves. La loi Spinetta (1978) impose donc l'assurance décennale avant tout chantier, toutes formes juridiques. Garantie obligatoire 10 ans après réception.

⚖️
Article L.241-1 du Code des assurances

Absence de décennale = jusqu'à 75 000 € d'amende et 6 mois d'emprisonnement. L'attestation doit être remise au client avant tout démarrage de chantier.

Les ouvrages couverts par votre décennale

🪟
Fenêtres & Fenêtres de toit

Défauts d'étanchéité, condensation structurelle, désordres porteurs

🚪
Portes-fenêtres & Baies vitrées

Malfaçons compromettant l'imperméabilité ou la solidité

🪵
Bardages & Façades bois

Décollement, infiltrations, dégradations structurelles

🏡
Vérandas & Extensions

Défauts d'étanchéité toiture, fissures portantes, désordres ossature

🌂
Volets & Persiennes fixés

Éléments solidaires de la structure compromettant l'usage

🔲
Portes d'entrée extérieures

Défauts de pose rendant le bâtiment impropre à sa destination

💡
Décennale vs RC Pro : ne confondez pas

La décennale couvre les dommages graves apparus après réception sur 10 ans. En revanche, la RC Pro couvre les dommages causés aux tiers pendant l'exécution des travaux. Les deux sont complémentaires et souvent proposées ensemble.

📊 Comparatif

Avant de souscrire, il est utile de comprendre pourquoi le menuisier extérieur relève d'un niveau de risque différent. Voici un tableau comparatif clair pour mieux vous positionner :

Critère Menuisier extérieur Menuisier intérieur
Exposition aux intempériesÉlevéeFaible
Risque d'infiltrationFortLimité
Tarif moyen décennale110 – 180 €/mois90 – 130 €/mois
Garantie biennale nécessaireOuiOui
RC Pro recommandéeFortementConseillée
Plafond recommandé1 000 000 €500 000 €
💡
Vous exercez les deux activités ?

Si vous faites à la fois de la menuiserie intérieure et extérieure, déclarez impérativement vos deux activités. En effet, un sinistre sur un ouvrage non déclaré ne sera pas pris en charge, même si votre contrat est actif.

💶 Tarifs 2025

Combien coûte une assurance décennale menuisier extérieur ?

Tarif de référence pour un auto-entrepreneur

⭐ Profil le plus courant
Auto-entrepreneur menuisier extérieur
90 €
/mois · soit 1 080 €/an
CA < 50 000 € · Fenêtres, portes, bardages · RC Pro incluse · Attestation 24h

Tarifs selon le profil et le chiffre d'affaires

📊 Fourchettes annuelles par profil
Auto-entrepreneur
1 080 €/an
Artisan confirmé
1 950 €/an
Entreprise BTP
3 000 €/an

Les facteurs qui font varier votre prime

Facteur Impact sur la prime
Chiffre d'affaires élevé (> 100 k€)+ 20 à 40 %
Activité mixte int. + ext.+ 10 à 20 %
Antécédents sinistres+ 15 à 35 %
RC Pro groupée avec décennale- 10 à 25 %
Courtier spécialisé BTP- 10 à 30 %
📩
Devis immédiat
Obtenir mon devis personnalisé menuisier extérieur — réponse sous 24h
→
Regroupez décennale + RC Pro et économisez jusqu'à 30 %. LANS Assurance, courtier spécialisé BTP, compare les meilleures offres pour votre profil.
Comparer gratuitement →
📅 Chronologie

Les 10 ans de responsabilité du menuisier extérieur

La responsabilité décennale démarre à la date de réception des travaux et court dix années. Pour un menuisier extérieur, cette période est particulièrement sensible car les désordres liés aux infiltrations peuvent mettre plusieurs années à se manifester.

J
Jour J — Réception
Remettez l'attestation décennale à votre client

C'est une obligation légale. Sans attestation remise, votre client peut refuser la réception ou engager votre responsabilité immédiatement.

A1
Année 1 — Parfait achèvement
Reprise de tous les désordres signalés

Tout défaut mentionné au procès-verbal ou notifié par LRAR dans l'année doit être corrigé à vos frais. Cela inclut notamment les problèmes d'étanchéité des joints de fenêtres.

A2
Années 1–2 — Garantie biennale
Éléments dissociables : poignées, crémones, mécanismes

Cette garantie couvre les équipements séparables de l'ouvrage. En revanche, elle est distincte de la décennale et ne remplace pas votre RC Pro.

≤10
Années 2–10 — Responsabilité décennale pleine
Infiltrations, défauts structurels, désordres thermiques

C'est la période la plus exposée pour un menuisier extérieur. En effet, les sinistres liés aux infiltrations apparaissent souvent entre la 3e et la 7e année. Par conséquent, votre contrat doit rester actif sur toute cette durée.

10
Année 10 — Expiration
Fin de responsabilité sur ce chantier spécifique

Passé ce délai, vous n'êtes plus responsable pour ce chantier. Néanmoins, vos autres chantiers en cours restent couverts selon leur propre date de réception.

📋 Checklist

Avant d'ouvrir votre chantier : 8 points à vérifier

En tant que menuisier extérieur, votre exposition aux sinistres est plus élevée que pour d'autres corps de métier. Par conséquent, cette checklist vous permet de vous assurer que votre couverture est complète.

✓
🪟 Activités extérieures déclaréesFenêtres, bardages, vérandas : tout doit figurer au contrat
✓
🏗️ Attestation valide remise au clientAvant toute ouverture de chantier — obligation légale
✓
🛡️ RC Pro activeIndispensable en complément de la décennale
✓
💶 Plafond à 1 M€ minimumLes sinistres d'infiltration peuvent être très coûteux
✓
📝 N° de police sur chaque devisMention obligatoire depuis le décret du 5 janvier 2016
✓
👷 Attestations sous-traitants vérifiéesChaque intervenant doit avoir sa propre décennale
✓
📅 Renouvellement anticipé 3 mois avantComparer les offres prend du temps — ne pas attendre
✓
📄 Garantie biennale bien distinctePoignées, mécanismes, ferme-portes : couverture 2 ans séparée
Points validés : 0 / 8
Un doute ? Parler à un expert →
❓ FAQ

Questions fréquentes — Décennale menuisier extérieur

Obligation et couverture

Un menuisier extérieur est-il obligé de souscrire une décennale ?
Oui, absolument. En effet, dès lors que vos ouvrages (fenêtres, bardages, vérandas) peuvent compromettre l'étanchéité ou la solidité du bâtiment, la loi Spinetta vous impose une garantie décennale avant tout chantier. Chez LANS Assurance, expert en assurance BTP, nous vous aidons à souscrire rapidement et en toute conformité.
Ma décennale couvre-t-elle les infiltrations d'eau par les fenêtres ?
Oui, à condition que l'infiltration compromette l'usage du bâtiment ou touche à sa solidité. En revanche, une simple condensation superficielle ou un joint usé relève de l'entretien courant. Par conséquent, LANS Assurance vous recommande de bien lire les exclusions de votre contrat avant signature.

Tarifs et souscription

Combien coûte une décennale pour un menuisier extérieur auto-entrepreneur ?
Les tarifs démarrent à 110 €/mois (1 320 €/an) pour un auto-entrepreneur avec un CA inférieur à 50 000 €. Néanmoins, en passant par LANS Assurance, courtier spécialisé BTP, vous pouvez économiser jusqu'à 30 % grâce à la comparaison multi-assureurs et au regroupement avec votre RC Pro.
Comment obtenir une attestation décennale rapidement ?
Avec LANS Assurance, vous recevez votre attestation sous 24 heures après acceptation de votre dossier. Il vous suffit de remplir le formulaire ci-dessous. Ainsi, notre équipe BTP compare les offres disponibles et vous propose la solution la plus adaptée à votre activité, sans engagement.

Demandez votre devis d'assurance BTP
🎯 À retenir

Protégez votre activité de menuisier extérieur avec la bonne décennale

Une protection adaptée à votre niveau de risque

En résumé, la décennale menuisier extérieur est indispensable car vos ouvrages sont directement exposés aux aléas climatiques. Contrairement au menuisier intérieur, le moindre défaut d'étanchéité peut rapidement engager des réparations coûteuses sur l'ensemble du bâtiment.

Faites confiance à un courtier spécialisé BTP

Par conséquent, faire appel à LANS Assurance, courtier expert en assurance BTP, vous garantit une couverture adaptée à vos activités réelles, au meilleur tarif du marché, avec une attestation disponible en moins de 24 heures — dès 90 €/mois.

Retrouvez nos Assurances Décennales par Métier du BTP

Choisissez votre métier pour trouver la décennale adaptée.

🔍
🔍
Aucun résultat trouvé

Votre métier n'est pas dans la liste ? Contactez-nous pour un devis adapté à votre activité.